
Breizh-Info s’arrêtera le 31 décembre s’il manque 14 000 euros
Depuis 2013, vous lisez Breizh-Info gratuitement. Le journal ne vit que de ses lecteurs : sans votre soutien d’ici la fin de l’année, il n’y aura pas de Breizh-Info en 2027.
50 300 € réunis sur 60 000 € (84 %) — il manque encore 9 700 €.
Donner par PayPal
Virement ou chèque
Lire l’appel en entier
Chers lecteurs, chères lectrices,
Les caisses de Breizh-Info sont vides. Pour tenir une année de plus, il nous faut 14 000 euros avant le 31 décembre. Si cette somme n’est pas réunie, le site cessera de paraître, 13 ans après sa fondation.
Depuis 2013, Breizh-Info vous informe chaque jour, en accès libre : des articles, des enquêtes, des entretiens, une revue de presse quotidienne, et une voix bretonne qui dit ce que la presse installée tait ou travestit.
Pas un euro d’argent public
Pendant que les grands titres de la presse encaissent chaque année les aides publiques, Breizh-Info fonctionne sans subvention d’État, sans milliardaire actionnaire et sans la manne publicitaire des grands groupes. Cette indépendance a un prix : nous ne dépendons que de vous. Quand les dons ne suivent pas, personne ne vient combler le trou.
14 000 euros d’ici le 31 décembre
Cette somme correspond à une année de fonctionnement du journal, ni plus ni moins. Si chaque lecteur attend que les autres donnent, personne ne donnera. 2 minutes suffisent, ce soir plutôt que la semaine prochaine. 10 euros, 50 euros, 100 euros, 1 000 euros : chaque don compte. Et si vous le pouvez, optez pour un virement mensuel : c’est ce qui permet au journal de voir plus loin que le mois suivant.
Comment donner
PayPal : faire un don en ligne ([email protected])
Virement (mensuel si possible), à l’ordre de ASPA (pour Breizh Information)
IBAN : FR76 1220 6004 0056 0172 3120 604
BIC : AGRIFRPP822
Chèque à l’ordre de Breizh Information ASPA : BP 201, 29834 Karaez/Carhaix Cedex
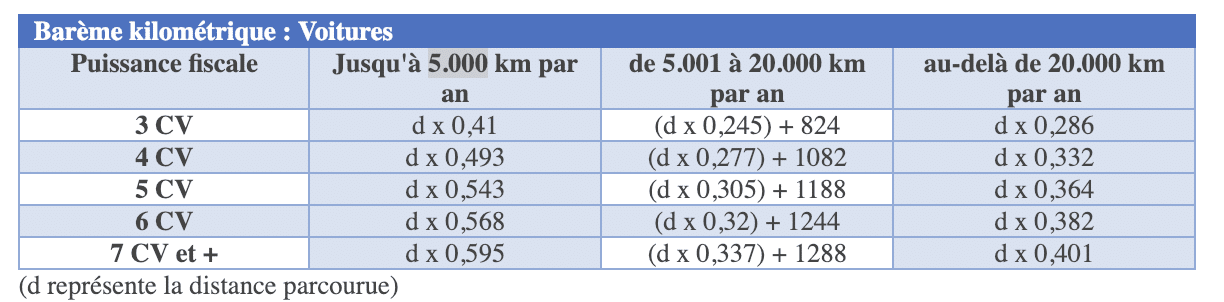
Lorsque le salarié est contraint d’utiliser son véhicule personnel à des fins professionnelles, le remboursement effectué par l’employeur à partir du barème fiscal est exonéré de cotisations sociales et d’impôt. On fait le point avec la société Absoluce à ce sujet ;
Ce barème kilométrique fiscal est fixé annuellement et couvre les véhicules de 3 à 7 CV. Un barème spécifique existe également pour les 2 roues motorisées.
A savoir : L’utilisation du barème fiscal est admise pour les véhicules dont le salarié lui-même, ou le cas échéant son conjoint ou l’un des membres de son foyer fiscal, est personnellement propriétaire mais également pour les véhicules prêtés et loués. La preuve de l’usage professionnel du véhicule personnel incombe à l’employeur.
En plus du respect des limites liées à au barème fiscal, il appartient à l’employeur de justifier de l’utilisation effective des indemnités conformément à leur objet. Ces frais remboursés par l’employeur ne sont en effet exonérés de cotisations que dans certaines limites et sous certaines conditions.
Le calcul par tranche de kilomètres : une régularisation qui peut surprendre
En effet, le barème annuel a régulièrement été publié fin février ou début mars de l’année suivante mais applicable rétroactivement depuis le début de l’année civile précédente. Il impose, de ce fait, de régulariser les frais kilométriques déjà remboursés pour éviter une remise en cause par l’URSSAF des remboursements de frais effectués par l’employeur. Par exemple, le barème qui sera publié en mars 2019 s’appliquerarétroactivement depuis le 1er janvier 2018.
Avec un peu de méthode, on peut facilement calculer les indemnités kilométriques et gérer les régularisations annuelles.
De plus, le barème kilométrique fonctionne sur une progressivité analogue à celle de l’impôt sur le revenu avec comme critère la puissance fiscale du véhicule et tient compte du nombre de kilomètres parcourus au cours de l’année.
Le changement de véhicule
Lorsque le salarié change de véhicule en cours d’année, il doit, d’une part, le justifier auprès de son employeur et d’autre part, il conviendra d’appliquer pour chaque véhicule le barème qui lui correspond tout en ne perdant pas de vue que le cumul des kilomètres tient compte des kilomètres effectués avec les deux véhicules dans la même année.





