
Breizh-Info s’arrêtera le 31 décembre s’il manque 40 000 euros
Depuis 2013, vous lisez Breizh-Info gratuitement. Le journal ne vit que de ses lecteurs : sans votre soutien d’ici la fin de l’année, il n’y aura pas de Breizh-Info en 2027.
25 200 € réunis sur 60 000 € (42 %) — il manque encore 34 800 €.
Donner par PayPal
Virement ou chèque
Lire l’appel en entier
Chers lecteurs, chères lectrices,
Les caisses de Breizh-Info sont vides. Pour tenir une année de plus, il nous faut 60 000 euros avant le 31 décembre. Si cette somme n’est pas réunie, le site cessera de paraître, 13 ans après sa fondation.
Depuis 2013, Breizh-Info vous informe chaque jour, en accès libre : des articles, des enquêtes, des entretiens, une revue de presse quotidienne, et une voix bretonne qui dit ce que la presse installée tait ou travestit.
Pas un euro d’argent public
Pendant que les grands titres de la presse encaissent chaque année les aides publiques, Breizh-Info fonctionne sans subvention d’État, sans milliardaire actionnaire et sans la manne publicitaire des grands groupes. Cette indépendance a un prix : nous ne dépendons que de vous. Quand les dons ne suivent pas, personne ne vient combler le trou.
60 000 euros d’ici le 31 décembre
Cette somme correspond à une année de fonctionnement du journal, ni plus ni moins. Si chaque lecteur attend que les autres donnent, personne ne donnera. 2 minutes suffisent, ce soir plutôt que la semaine prochaine. 10 euros, 50 euros, 100 euros, 1 000 euros : chaque don compte. Et si vous le pouvez, optez pour un virement mensuel : c’est ce qui permet au journal de voir plus loin que le mois suivant.
Comment donner
PayPal : faire un don en ligne ([email protected])
Virement (mensuel si possible), à l’ordre de ASPA (pour Breizh Information)
IBAN : FR76 1220 6004 0056 0172 3120 604
BIC : AGRIFRPP822
Chèque à l’ordre de Breizh Information ASPA : BP 201, 29834 Karaez/Carhaix Cedex
Fin janvier, Emmanuel Macron s’est exprimé sur une potentielle taxation sur les plus-values des résidences principales, qui était jusqu’ici uniquement cantonnée aux biens locatifs et aux résidences secondaires. En matière d’immobilier, les résidences principales font figure d’exception dans le paysage fiscal.
Si une telle mesure était prise, en plus de ne pas prendre en considération les conséquences que cela représenterait pour les ménages, cela remettrait en question l’ensemble du processus d’acquisition et constituerait un frein conséquent à l’acte d’achat. La pression fiscale exercée sur les Français étant déjà particulièrement importante et instable, ce « big bang fiscal immobilier » serait une mesure explosive.
« Envisager une taxation sur les plus-values des résidences principales pourrait engendrer une déstabilisation totale du marché immobilier. En plus du risque de reports voire d’abandons des projets, cette mesure réduirait encore drastiquement le rôle de la pierre comme valeur refuge. Comme d’habitude, la fiscalité immobilière est une variable d’ajustement qui n’apporte aucune visibilité de long terme pour la pierre dont c’est l’essence même. », déplore Sylvain Lefèvre, Président de La Centrale de Financement (courtage en prêt immobilier).
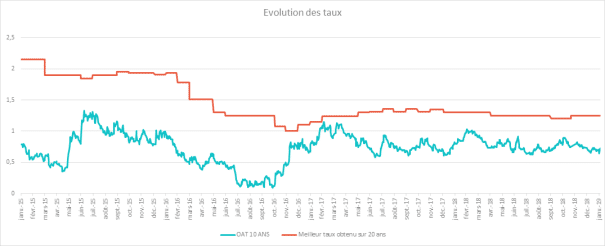
Si le marché s’inquiète aujourd’hui, les taux immobiliers restent cependant stables en ce mois de février. Peu de variations sont en effet ressenties par rapport au mois précédent. Les meilleurs taux obtenus ont une tendance haussière sur les durées les plus longues tandis que les taux moyens constatés diminuent légèrement.
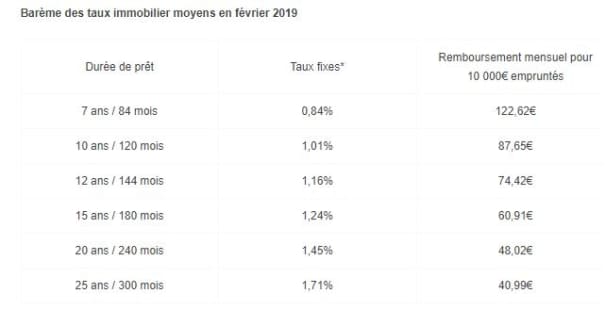
Le taux immobilier généralement constaté par durée d’emprunt en février 2019
Par rapport au mois de janvier, les conditions de taux généralement constatés diminuent sur 4 des 6 durées observées. Les taux sur 10, 15 et 25 ans baissent quant à eux de 0,01 %, sur 7 ans de 0,02 % et les 2 durées restantes sur 12 et 20 ans ne varient pas.
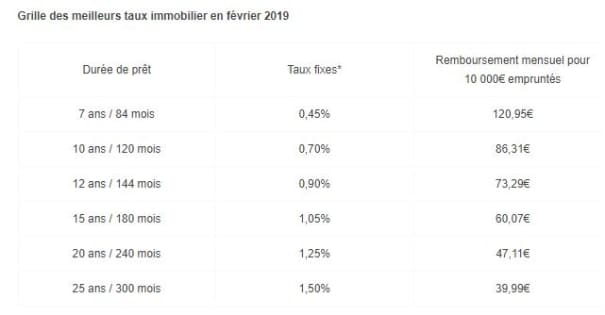
Les meilleurs taux immobiliers par durée en février 2019
Au niveau des meilleures conditions offertes aux emprunteurs en ce début de mois, une seule diminution de 0,03 % sur les prêts à 7 ans est constatée. Les taux de prêt restent identiques au mois précédent sur les durées de 10, 12 et 20 ans. Enfin, deux augmentations par rapport au mois de janvier sont recensées : une de 0,02 % sur les prêts à 15 ans se positionnant à 1,05 % hors assurance et l’autre avec une hausse plus conséquente de 0,09 % sur la plus longue durée de 25 ans.
Crédit photo : DR
[cc] Breizh-info.com, 2019, dépêches libres de copie et de diffusion sous réserve de mention et de lien vers la source d’origine


